Ohne dokumentiertes System: persönliches Haftungsrisiko
§1 StaRUG verpflichtet GmbH-Geschäftsführer seit 2021 zur laufenden Krisenfrüherkennung – bei Pflichtverletzung kann eine persönliche Haftung gegenüber der Gesellschaft nach §43 Abs. 2 GmbHG drohen. Die meisten Geschäftsführer kennen die Pflicht, haben aber kein System, mit dem sie die Überwachung nachweisbar umsetzen. Vor Gericht zählt nicht der Bauchnachweis des Geschäftsführers, sondern was schwarz auf weiß dokumentiert ist.
6 Frühindikatoren mit gewichteter Ampellogik
6 Frühindikatoren (Liquiditätsreserve, operativer Cashflow, Umsatzentwicklung, Eigenkapital, Jahresergebnis-Trend, EBITDA-Abweichung) werden automatisch bewertet. Das Gesetz schreibt keine bestimmten Kennzahlen vor; die Auswahl orientiert sich an der Praxis zu §1 StaRUG und an IDW S 16. Die Gesamt-Ampel folgt dabei nicht der Regel "schlechteste Farbe gewinnt", sondern gewichtet nach Wesentlichkeit – eine isolierte Abweichung bei Umsatz oder Ergebnis löst kein Fehlalarm-Rot aus, nur echte Liquiditäts-, Cashflow- oder Eigenkapitalprobleme.
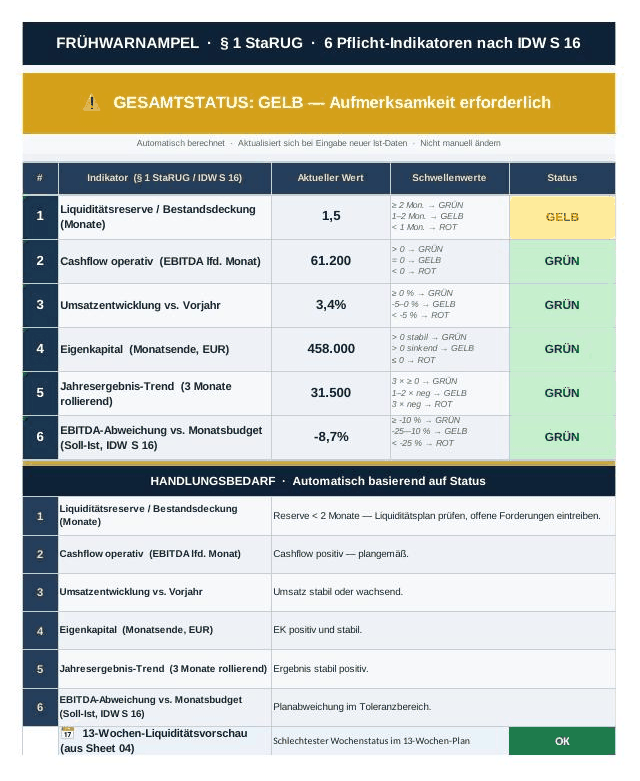
Frühwarnampel – Gesamtstatus und alle 6 Frühindikatoren mit automatischem Handlungsbedarf
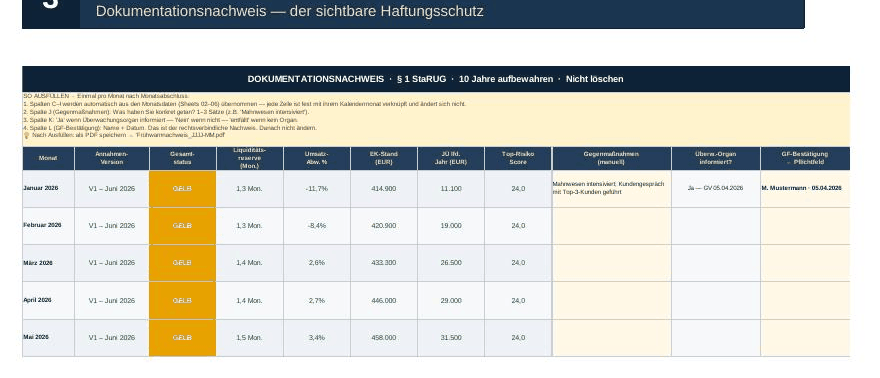
Dokumentationsnachweis – monatsscharfes Logbuch, PDF-exportierbar
Ampellogik mit eigenen Werten testen
Die Felder enthalten die Demodaten der Excel-Datei (Mai 2026). Ändern Sie die Werte und sehen Sie, wie sich Gesamtstatus und Handlungsbedarf verschieben. Es wird nichts gespeichert oder übertragen.
Veranschaulichung der Ampellogik aus der Excel-Datei, keine Auswertung Ihres Unternehmens. Die Datei enthält zusätzlich 24-Monats-Fortschreibung, 13-Wochen-Planung, Risikoregister sowie Dokumentations- und Berichtsprotokoll. Die Schwellenwerte sind eigene Gestaltung; das Gesetz schreibt keine Kennzahlen vor. Dieses Beispiel ersetzt keine Rechts-, Steuer- oder Insolvenzberatung.
Ist die Krisenschwelle erreicht – und wer muss das wissen?
Monatlich auf einen Blick: Ist die Krisenschwelle erreicht? Muss das Überwachungsorgan (z. B. Aufsichtsrat, Beirat oder die Gesellschafter) informiert werden? Welche Gegenmaßnahme ist jetzt einzuleiten? Die Ampellogik arbeitet mit festen, dokumentierten Schwellenwerten – statt mit persönlicher Interpretation.
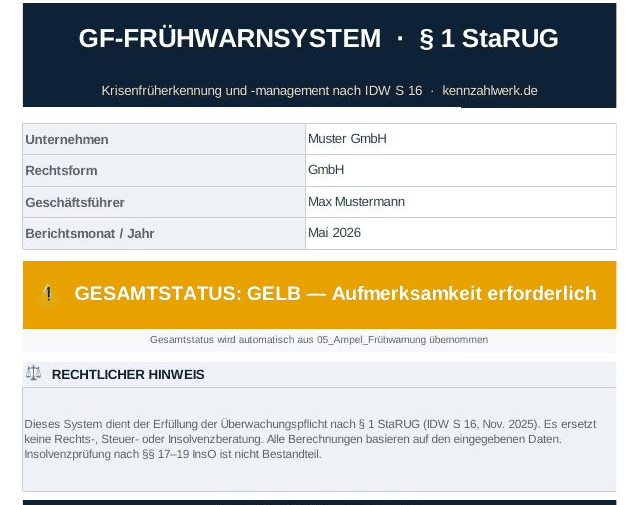
Deckblatt – Gesamtstatus auf einen Blick, mit Unternehmensdaten und rechtlichem Hinweis
25 Minuten pro Monat, aus jeder Buchhaltungssoftware
GuV- und Bilanzpositionen monatsgenau eintragen – manuell, aus DATEV, Lexware, sevDesk oder jeder anderen Buchhaltungssoftware. 11 Sheets insgesamt: von der monatlichen Ist-Eingabe über eine 24-Monats-Fortbestehensprognose (angelehnt an IDW S 16) bis zur 13-Wochen-Liquiditätsplanung. Alle Sheets sind mit realistischen Demodaten vorbelegt und direkt überschreibbar.
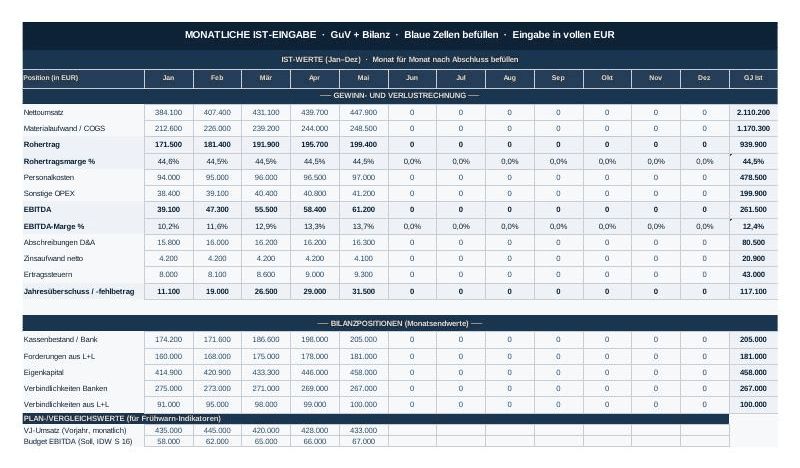
Monatliche Ist-Eingabe – GuV- und Bilanzpositionen, Monat für Monat nach Abschluss befüllen
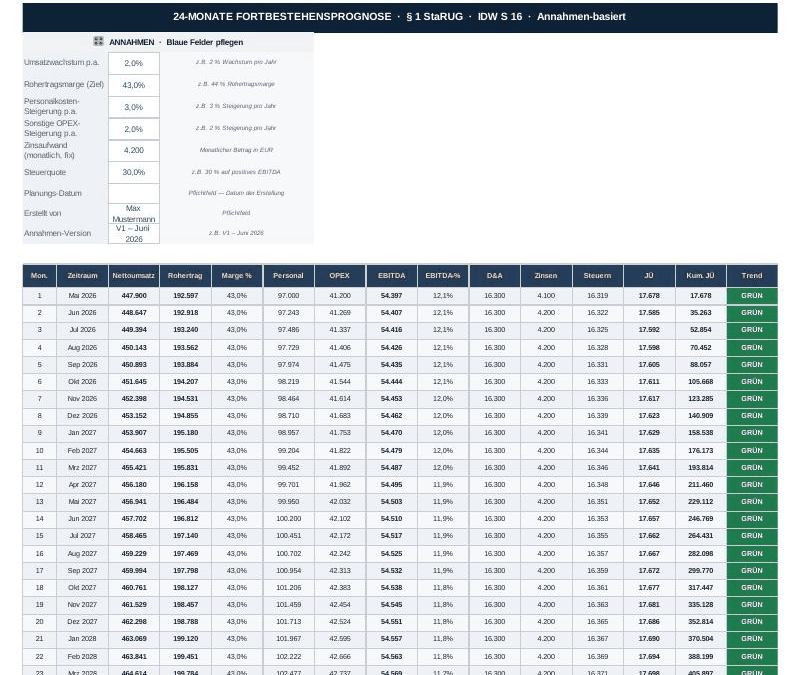
24-Monats-Fortbestehensprognose – annahmenbasiert, angelehnt an IDW S 16
Excel 2016+ · kein VBA, keine Makros, keine Cloud-Anbindung – die Excel-Datei selbst überträgt keine Daten. Bedingte Formatierung für die Ampelfarben, kompatibel mit LibreOffice. Zusätzlich enthalten: ein Berichtsprotokoll zur Dokumentation der Berichterstattung an das Überwachungsorgan. Eingabefelder bearbeitbar, Berechnungs- und Präsentationsblätter geschützt (ohne Passwort).
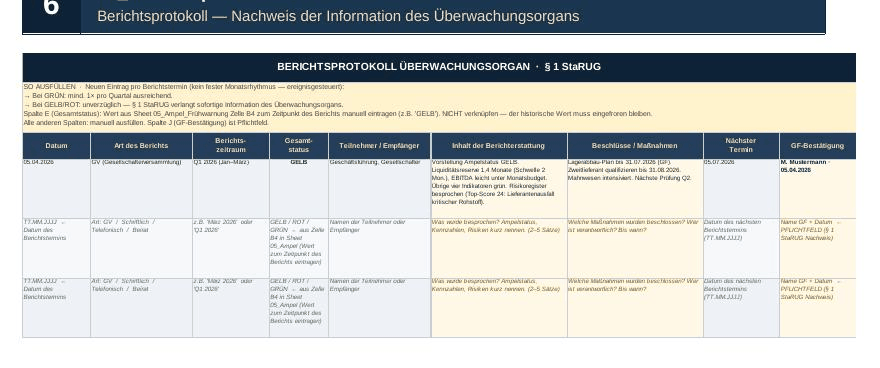
Berichtsprotokoll – Dokumentation der Berichterstattung an Beirat bzw. Gesellschafter